Maciej Żak
Zakup samochodu używanego od osoby prywatnej albo nabycie działki na podstawie umowy sprzedaży może oznaczać dodatkowy obowiązek podatkowy. Chodzi o podatek od czynności cywilnoprawnych (PCC), który w wielu przypadkach wynosi 2 proc. wartości rynkowej kupowanego majątku. Dla samochodu wartego 60 tys. zł oznacza to 1200 zł podatku, natomiast przy działce o wartości 300 tys. zł – 6000 zł.
W 2026 r. podstawowe zasady rozliczania PCC przy umowie sprzedaży pozostają oparte na tych samych regułach: przy sprzedaży rzeczy i nieruchomości stawka wynosi co do zasady 2 proc., podatnikiem jest kupujący, a deklarację PCC-3 należy złożyć w ciągu 14 dni od dokonania czynności.
W artykule wyjaśniamy:
- kiedy zakup samochodu powoduje obowiązek zapłaty PCC,
- jak rozliczyć PCC przy zakupie działki,
- od jakiej wartości oblicza się podatek,
- kiedy PCC nie trzeba płacić,
- kto składa PCC-3 i w jakim terminie,
- jak wysłać deklarację elektronicznie,
- jakie błędy przy rozliczeniu mogą powodować problemy.
Czytaj więcej: PCC nie jest podatkiem naliczanym automatycznie przy każdym zakupie. Kluczowe znaczenie ma rodzaj transakcji, status sprzedawcy, charakter kupowanego składnika majątku oraz jego wartość. Szczególnej uwagi wymagają transakcje, w których sprzedaż jest związana z VAT.
Spis treści
- PCC-3 w 2026 roku – kto musi zapłacić podatek?
- Zakup samochodu a PCC – kiedy kupujący płaci 2 proc.?
- PCC od działki – od jakiej wartości liczony jest podatek?
- Cena na umowie nie zawsze decyduje o wysokości PCC
- Kiedy zakup jest zwolniony z PCC?
- PCC-3 – 14 dni na deklarację i zapłatę
- Czy PCC-3 można złożyć przez internet?
- Najczęstsze błędy przy PCC za samochód i działkę
- Podsumowanie – PCC przy zakupie trzeba sprawdzić przed podpisaniem umowy
PCC-3 w 2026 roku – kto musi zapłacić podatek?
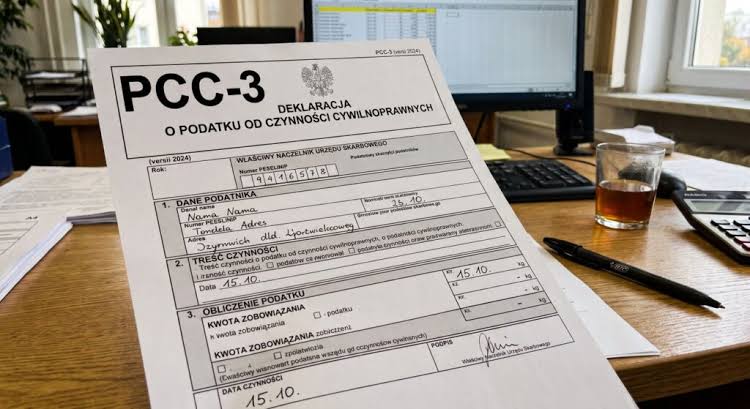
Podatek od czynności cywilnoprawnych obejmuje m.in. umowy sprzedaży rzeczy i praw majątkowych. Przy umowie sprzedaży podatnikiem jest kupujący. Obowiązek podatkowy powstaje co do zasady w momencie dokonania czynności cywilnoprawnej, czyli przy zawarciu umowy sprzedaży.
W przypadku zakupu samochodu czy działki najważniejsze jest ustalenie, czy dana transakcja podlega PCC. Sama nazwa umowy nie zawsze wystarcza. Znaczenie ma również to, czy transakcja jest objęta VAT albo czy zastosowanie znajduje jedno ze zwolnień przewidzianych w przepisach.
Podstawowa stawka przy sprzedaży wynosi 2 proc. i dotyczy m.in.:
- nieruchomości,
- rzeczy ruchomych, takich jak samochody,
- użytkowania wieczystego,
- określonych spółdzielczych praw do lokali.
Oznacza to, że przy zakupie samochodu za 50 tys. zł PCC może wynieść 1000 zł, a przy działce o wartości rynkowej 250 tys. zł – 5000 zł.
Zakup samochodu a PCC – kiedy kupujący płaci 2 proc.?
Najczęstszy przypadek dotyczy zakupu używanego samochodu od osoby prywatnej na podstawie umowy sprzedaży. Jeżeli transakcja podlega PCC, kupujący powinien rozliczyć podatek według stawki 2 proc.
Przykładowo, przy samochodzie o wartości rynkowej 70 tys. zł:
70 000 zł × 2 proc. = 1400 zł PCC.
Warto pamiętać, że podstawą opodatkowania jest wartość rynkowa samochodu, a nie zawsze kwota wpisana w umowie. Ministerstwo Finansów wskazuje, że wartość rynkową ustala się z uwzględnieniem m.in. rodzaju rzeczy, jej stanu, stopnia zużycia oraz cen stosowanych w obrocie.
Przy zakupie auta warto więc zachować dokumentację uzasadniającą cenę, szczególnie gdy samochód jest nietypowy, uszkodzony lub wymaga kosztownych napraw.
PCC może nie wystąpić m.in. wtedy, gdy sprzedaż jest opodatkowana VAT w zakresie przewidzianym przepisami. Dlatego przed złożeniem PCC-3 warto ustalić status sprzedawcy i charakter transakcji.
PCC od działki – od jakiej wartości liczony jest podatek?
Przy zakupie działki sytuacja jest bardziej złożona niż przy typowym zakupie samochodu. Grunt jest nieruchomością, a stawka PCC od sprzedaży nieruchomości wynosi zasadniczo 2 proc.
Jeżeli więc podstawą opodatkowania jest wartość rynkowa działki wynosząca 400 tys. zł, podatek wyniesie:
400 000 zł × 2 proc. = 8000 zł.
W przypadku działek trzeba jednak szczególnie dokładnie sprawdzić, czy transakcja jest opodatkowana VAT. Czynności, które są opodatkowane VAT, co do zasady nie podlegają PCC, przy czym ustawa przewiduje istotne wyjątki dotyczące określonych transakcji nieruchomościowych.
Dlatego przy zakupie gruntu znaczenie mogą mieć m.in.:
- status sprzedającego,
- przeznaczenie działki,
- charakter prowadzonej przez sprzedawcę działalności,
- sposób opodatkowania sprzedaży VAT,
- treść aktu notarialnego i dokumentów dotyczących transakcji.
W przypadku działki o wysokiej wartości prawidłowa kwalifikacja transakcji ma szczególne znaczenie, ponieważ różnica między obowiązkiem zapłaty PCC a opodatkowaniem VAT może oznaczać istotną kwotę.
Cena na umowie nie zawsze decyduje o wysokości PCC
Jednym z najczęstszych błędów jest automatyczne przyjmowanie, że PCC zawsze oblicza się od ceny zapisanej w umowie.
Przepisy wskazują, że przy umowie sprzedaży podstawą opodatkowania jest wartość rynkowa rzeczy lub prawa majątkowego. Jeżeli organ podatkowy uzna, że wskazana wartość nie odpowiada wartości rynkowej, może wezwać podatnika do jej określenia, podwyższenia albo obniżenia.
W przypadku samochodu różnica może wynikać np. z:
- ponadprzeciętnego zużycia,
- uszkodzeń,
- historii powypadkowej,
- nietypowego wyposażenia,
- bardzo wysokiego przebiegu.
Jeżeli natomiast samochód jest w bardzo dobrym stanie, a cena została znacząco zaniżona w stosunku do porównywalnych pojazdów, sama niska kwota wpisana na umowie nie musi rozstrzygać o podstawie PCC.
Kiedy zakup jest zwolniony z PCC?
Nie każda umowa sprzedaży powoduje konieczność zapłaty podatku. Jednym z najbardziej znanych zwolnień jest sprzedaż rzeczy ruchomych, jeżeli ich wartość rynkowa nie przekracza 1000 zł.
W przypadku samochodów oznacza to, że zakup auta o wartości rynkowej 1000 zł lub niższej może korzystać ze zwolnienia. Przy samochodzie wartym więcej zwolnienie z tego tytułu nie będzie miało zastosowania.
Osobną kwestią są transakcje nieruchomościowe. Przepisy przewidują sytuacje, w których sprzedaż nieruchomości nie podlega PCC z uwagi na opodatkowanie VAT, ale istnieją również wyjątki od tej zasady.
Dlatego przy zakupie działki nie należy kierować się prostą zasadą: „jest faktura VAT, więc PCC na pewno nie ma”. Weryfikacja konkretnej transakcji jest konieczna.
PCC-3 – 14 dni na deklarację i zapłatę
Jeżeli obowiązek podatkowy powstał, kupujący ma 14 dni od dnia dokonania czynności cywilnoprawnej na złożenie deklaracji PCC-3. W tym terminie powinien również obliczyć i zapłacić należny podatek.
W praktyce przy zakupie samochodu termin należy liczyć od dnia zawarcia umowy sprzedaży. Nie warto odkładać rozliczenia na później, ponieważ termin 14 dni jest krótki.
Podatnik powinien:
- ustalić, czy transakcja podlega PCC,
- określić podstawę opodatkowania,
- obliczyć podatek,
- wypełnić PCC-3,
- złożyć deklarację,
- zapłacić podatek w wymaganym terminie.
Aktualny formularz PCC-3 jest dostępny elektronicznie w serwisie podatki.gov.pl. Ministerstwo Finansów umożliwia jego wypełnienie online m.in. z wykorzystaniem profilu zaufanego, bankowości elektronicznej lub aplikacji mObywatel.
Czy PCC-3 można złożyć przez internet?
Tak. Elektroniczne rozliczenie PCC jest dostępne dla podatników i może być wygodnym rozwiązaniem przy zakupie samochodu lub innej rzeczy.
W przypadku typowej umowy sprzedaży jeden kupujący rozlicza podatek poprzez PCC-3. Jeżeli jest więcej podatników, mogą być potrzebne dodatkowe informacje na formularzu PCC-3/A.
Samodzielne złożenie deklaracji nie jest więc szczególnie skomplikowane, jeśli podatnik prawidłowo ustalił podstawę opodatkowania i ma pewność, że transakcja rzeczywiście podlega PCC.
Więcej ostrożności wymaga jednak zakup nieruchomości, transakcje z przedsiębiorcami oraz sytuacje, w których występuje VAT. W takich przypadkach problemem często nie jest samo wypełnienie formularza, ale prawidłowa kwalifikacja podatkowa transakcji.
Najczęstsze błędy przy PCC za samochód i działkę
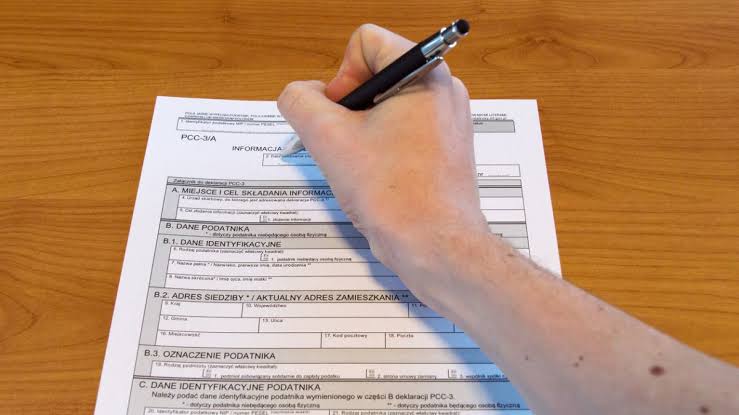
PCC jest podatkiem stosunkowo prostym w podstawowych przypadkach, ale błędy mogą pojawić się już na etapie ustalania, czy podatek w ogóle występuje.
Najczęstsze problemy to:
- przyjęcie ceny z umowy bez sprawdzenia wartości rynkowej,
- pominięcie 14-dniowego terminu,
- założenie, że każda sprzedaż samochodu podlega PCC,
- brak sprawdzenia statusu sprzedawcy,
- błędne zakwalifikowanie transakcji związanej z VAT,
- nieuwzględnienie zwolnienia,
- wpisanie nieprawidłowych danych w PCC-3,
- zapłata podatku po terminie.
Warto także pamiętać, że PCC nie jest rozliczany na zasadach mikrorachunku podatkowego właściwego dla PIT, CIT i VAT. Ministerstwo Finansów wskazuje, że PCC wpłaca się na rachunek właściwego urzędu skarbowego zgodnie z wykazem rachunków organów podatkowych.
Podsumowanie – PCC przy zakupie trzeba sprawdzić przed podpisaniem umowy
W 2026 r. przy zakupie samochodu lub działki podstawowa stawka PCC od umowy sprzedaży wynosi 2 proc. Nie oznacza to jednak, że każda taka transakcja automatycznie generuje podatek. Kluczowe znaczenie mają m.in. wartość rynkowa przedmiotu sprzedaży, status stron oraz zasady opodatkowania transakcji VAT.
Przy samochodzie najczęściej problem sprowadza się do ustalenia wartości rynkowej i sprawdzenia, czy transakcja nie korzysta ze zwolnienia lub nie jest objęta VAT. Przy działce dochodzi natomiast analiza charakteru nieruchomości i sposobu opodatkowania sprzedaży.
Najważniejsze terminy i zasady można podsumować następująco:
- stawka PCC przy sprzedaży rzeczy i nieruchomości – zasadniczo 2 proc.,
- podatnikiem przy umowie sprzedaży jest kupujący,
- podstawą jest co do zasady wartość rynkowa,
- PCC-3 składa się w ciągu 14 dni od zawarcia umowy,
- w tym samym terminie należy rozliczyć należny podatek,
- rzeczy ruchome o wartości rynkowej do 1000 zł mogą korzystać ze zwolnienia,
- przed zakupem nieruchomości należy sprawdzić relację między VAT a PCC.
W przypadku standardowego zakupu samochodu podatnik często może rozliczyć PCC samodzielnie. Przy zakupie działki, zwłaszcza od przedsiębiorcy lub w transakcji związanej z VAT, konsultacja z księgowym, doradcą podatkowym albo notariuszem może natomiast pomóc prawidłowo ustalić obowiązki jeszcze przed zawarciem umowy.