Filip Kochanowski
Mała firma, podobnie jak większy przedsiębiorca, może być zobowiązana do ponoszenia kosztów związanych z zagospodarowaniem odpadów. W praktyce problemem jest jednak nie tylko sama wysokość opłaty, ale przede wszystkim ustalenie, czy przedsiębiorca w ogóle powinien ją płacić, komu należy ją uiścić i czy jego działalność wymaga wpisu do BDO.
W 2026 roku szczególnie istotne jest rozdzielenie dwóch pojęć: opłaty za gospodarowanie odpadami komunalnymi ustalanej przez gminę oraz opłaty rejestrowej i rocznej BDO. Nie są to synonimy i nie dotyczą automatycznie każdej małej firmy. BDO wskazuje, że opłacie rejestrowej i rocznej podlegają określone kategorie przedsiębiorców, m.in. wprowadzający na rynek sprzęt elektryczny i elektroniczny.
W artykule wyjaśniamy:
- kto ponosi opłatę za gospodarowanie odpadami komunalnymi,
- czy mała firma musi być wpisana do BDO,
- czym różni się opłata śmieciowa od opłaty BDO,
- jak ustalana jest wysokość opłat dla firm,
- kiedy przedsiębiorca składa deklarację do gminy,
- jakie znaczenie ma segregowanie odpadów,
- kiedy konieczna jest umowa z firmą odbierającą odpady,
- jakie obowiązki przedsiębiorcy warto sprawdzić w 2026 roku.
Spis treści
- Opłata śmieciowa a BDO – tych dwóch obowiązków nie należy mylić
- Czy każda mała firma musi płacić za odpady komunalne?
- Ile wynosi opłata za odpady dla firmy w 2026 roku?
- BDO dla małej firmy – kiedy wpis jest potrzebny?
- Kto składa deklarację i kto odpowiada za opłatę?
- Segregacja odpadów może zmienić koszt działalności
- Czy biuro rachunkowe może rozliczyć odpady za przedsiębiorcę?
- Mała firma w 2026 roku – co sprawdzić krok po kroku?
Opłata śmieciowa a BDO – tych dwóch obowiązków nie należy mylić
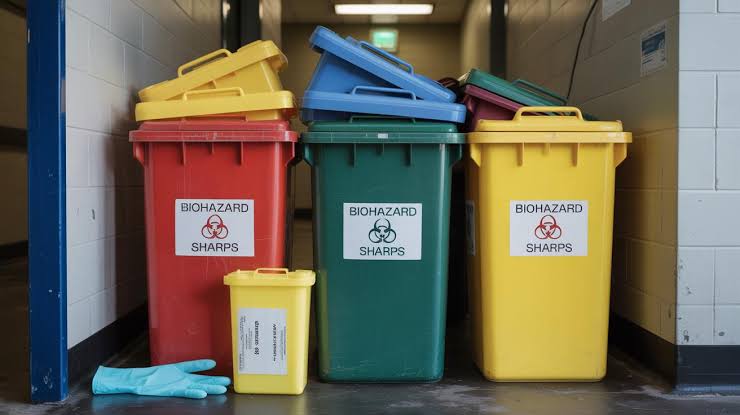
Jednym z najczęstszych błędów przedsiębiorców jest utożsamianie opłaty za gospodarowanie odpadami komunalnymi z opłatą BDO. Tymczasem są to odrębne obowiązki wynikające z różnych regulacji.
Opłata za gospodarowanie odpadami komunalnymi jest związana z systemem gospodarki odpadami organizowanym przez gminę. W przypadku nieruchomości, na których nie mieszkają mieszkańcy, ale powstają odpady komunalne, wysokość opłat może być określana w uchwałach właściwej gminy. Potwierdzają to także akty prawa miejscowego obowiązujące w 2026 roku.
BDO, czyli Baza Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami, służy natomiast m.in. do prowadzenia ewidencji i sprawozdawczości odpadowej. Przedsiębiorcy, którzy posiadają odpady podlegające ewidencji, prowadzą ją elektronicznie w systemie BDO.
Dlatego firma może mieć obowiązki związane z odpadami, ale nie musi oznaczać to automatycznie konieczności uiszczania opłaty rocznej BDO.
Czy każda mała firma musi płacić za odpady komunalne?
Nie ma jednej odpowiedzi dla wszystkich przedsiębiorców. Kluczowe znaczenie ma rodzaj nieruchomości, sposób korzystania z niej oraz zasady przyjęte przez konkretną gminę.
Przykładowo, odpady powstające w biurze, sklepie, salonie usługowym czy niewielkim punkcie handlowym mogą mieć charakter odpadów komunalnych, jeżeli są podobne do odpadów powstających w gospodarstwach domowych. Nie oznacza to jednak, że każda firma jest rozliczana w identyczny sposób.
W przypadku nieruchomości niezamieszkałych samorząd może określić zasady objęcia ich gminnym systemem gospodarowania odpadami. Przepisy lokalne mogą również określać sposób obliczania należności oraz częstotliwość odbioru odpadów. W 2026 roku takie zasady nadal należy sprawdzać przede wszystkim w uchwale właściwej gminy.
Przedsiębiorca powinien więc ustalić:
- czy nieruchomość jest objęta gminnym systemem,
- czy musi złożyć deklarację,
- jaki sposób naliczania opłaty stosuje gmina,
- czy wymagane jest posiadanie umowy na odbiór odpadów,
- jakie frakcje odpadów są odbierane w ramach systemu.
Ile wynosi opłata za odpady dla firmy w 2026 roku?
Nie istnieje jedna ogólnopolska stawka, którą można przypisać każdej małej firmie. Wysokość opłaty za odpady komunalne zależy od lokalnych regulacji, dlatego przedsiębiorca prowadzący działalność w Warszawie, Krakowie, Poznaniu czy niewielkiej gminie może zostać obciążony inną kwotą.
Sposób kalkulacji może być związany m.in. z liczbą pojemników lub worków oraz częstotliwością ich odbioru. Konkretne stawki wynikają z uchwał rady gminy lub miasta. Przykładowo w aktach prawa miejscowego na 2026 rok pojawiają się odrębne stawki dla nieruchomości niezamieszkałych, zależne od parametrów systemu odbioru odpadów.
Dlatego przedsiębiorca, który chce obliczyć koszt prowadzenia działalności, powinien sprawdzić aktualną uchwałę swojej gminy, a nie posługiwać się stawką znalezioną w internecie dla innego miasta.
BDO dla małej firmy – kiedy wpis jest potrzebny?
Samo prowadzenie małej działalności gospodarczej nie oznacza automatycznie obowiązku wpisu do BDO. O tym, czy przedsiębiorca musi znaleźć się w rejestrze, decyduje charakter prowadzonej działalności oraz rodzaj i sposób gospodarowania odpadami.
BDO obejmuje m.in. przedsiębiorców prowadzących działalność związaną z produktami, opakowaniami oraz gospodarowaniem określonymi rodzajami odpadów. Istotne znaczenie może mieć także to, czy firma wytwarza odpady podlegające ewidencji.
Co ważne, obowiązek wpisu do BDO należy analizować osobno od obowiązku ponoszenia gminnej opłaty za odpady komunalne. Przedsiębiorca może więc znaleźć się w sytuacji, w której:
- płaci gminie za odpady komunalne, ale nie ponosi rocznej opłaty BDO,
- ma obowiązek prowadzenia ewidencji w BDO,
- podlega zarówno obowiązkom gminnym, jak i obowiązkom wynikającym z przepisów odpadowych,
- korzysta z ustawowego zwolnienia z określonych obowiązków ewidencyjnych.
Szczególnej uwagi wymagają firmy, które wprowadzają na rynek produkty w opakowaniach, sprzęt elektryczny i elektroniczny lub inne produkty objęte regulacjami odpadowymi. W takich przypadkach BDO może oznaczać również obowiązek uiszczenia opłaty rejestrowej lub rocznej.
Kto składa deklarację i kto odpowiada za opłatę?
Jeżeli przedsiębiorca jest objęty systemem gospodarowania odpadami komunalnymi, powinien sprawdzić zasady składania deklaracji obowiązujące w jego gminie. To właśnie lokalne przepisy wskazują, kto jest zobowiązany do deklarowania danych i w jaki sposób obliczana jest należność.
Nie warto zakładać, że wszystkie formalności automatycznie wykona księgowa. Opłata śmieciowa jest obowiązkiem związanym z gospodarką odpadami, a nie rozliczeniem podatkowym.
Biuro rachunkowe może oczywiście w ramach umowy z klientem pomagać w obsłudze określonych obowiązków administracyjnych, ale zakres takiej usługi powinien być jasno określony. Dotyczy to również obsługi BDO.
W praktyce przedsiębiorca powinien przekazać księgowemu lub osobie odpowiedzialnej za administrację firmy informacje dotyczące:
- adresu nieruchomości, na której powstają odpady,
- rodzaju prowadzonej działalności,
- sposobu zagospodarowania odpadów,
- zawartych umów na odbiór odpadów,
- decyzji lub wpisów związanych z gospodarką odpadami,
- informacji wymaganych do ewidencji BDO, jeśli firma jej podlega.
Segregacja odpadów może zmienić koszt działalności
Dla małej firmy znaczenie ma nie tylko sama stawka, ale również sposób postępowania z odpadami. System gospodarowania odpadami komunalnymi opiera się na selektywnej zbiórce określonych frakcji, a szczegółowe rozwiązania organizacyjne zależą od lokalnych przepisów.
Błędna segregacja może mieć konsekwencje finansowe. Przedsiębiorca powinien zatem zweryfikować, jakie pojemniki lub worki są wymagane, jak często odbywa się odbiór oraz jakie odpady mogą być przekazywane w ramach systemu.
Szczególnej ostrożności wymagają odpady, które nie są odpadami komunalnymi albo których zagospodarowanie podlega odrębnym regulacjom. W takiej sytuacji sama opłata za odbiór odpadów komunalnych nie rozwiązuje wszystkich obowiązków przedsiębiorcy.
Czy biuro rachunkowe może rozliczyć odpady za przedsiębiorcę?
Wiele małych firm korzysta z usług biur rachunkowych i naturalnie oczekuje, że księgowy zajmie się również obowiązkami dotyczącymi odpadów. Nie jest to jednak automatyczne.
Obsługa podatkowa, księgowość oraz obsługa BDO to różne obszary. Jeżeli przedsiębiorca chce, aby biuro rachunkowe prowadziło w jego imieniu określone czynności związane z BDO, powinien sprawdzić, czy dana usługa znajduje się w umowie.
Dotyczy to zwłaszcza:
- prowadzenia ewidencji odpadów,
- przygotowywania sprawozdań,
- obsługi konta przedsiębiorcy w BDO,
- pilnowania terminów,
- przygotowywania danych dotyczących ilości i rodzajów odpadów.
Warto pamiętać, że księgowy nie zawsze posiada informacje niezbędne do prawidłowego prowadzenia ewidencji odpadowej. Dane o rodzaju, ilości i sposobie zagospodarowania odpadów często pochodzą bezpośrednio z działalności operacyjnej firmy.
Mała firma w 2026 roku – co sprawdzić krok po kroku?
Przedsiębiorca, który chce uporządkować temat opłat za odpady, powinien zacząć od rozdzielenia gminnej opłaty za gospodarowanie odpadami komunalnymi od obowiązków w BDO.
Następnie warto przejść przez prostą listę kontrolną:
- Sprawdzić uchwałę swojej gminy dotyczącą odpadów komunalnych.
- Ustalić, czy nieruchomość firmy jest objęta gminnym systemem.
- Sprawdzić, czy konieczne jest złożenie deklaracji.
- Zweryfikować aktualną stawkę obowiązującą w 2026 roku.
- Ustalić, jakie odpady powstają w firmie.
- Sprawdzić, czy działalność wymaga wpisu do BDO.
- Zweryfikować, czy firma ma obowiązek prowadzenia ewidencji odpadów.
- Sprawdzić zakres umowy z odbiorcą odpadów oraz – jeśli dotyczy – z biurem rachunkowym.
Najważniejszy wniosek dla małego przedsiębiorcy jest prosty: nie każda opłata związana z odpadami jest opłatą BDO i nie każda firma podlega rocznej opłacie BDO. Sama opłata za gospodarowanie odpadami komunalnymi jest natomiast uzależniona od zasad przyjętych przez właściwą gminę.
W 2026 roku przedsiębiorca powinien więc patrzeć na gospodarkę odpadami nie tylko przez pryzmat wysokości rachunku, ale przede wszystkim przez pryzmat tego, jaki system go obejmuje i jakie obowiązki wynikają z charakteru prowadzonej działalności. Oficjalne informacje BDO potwierdzają, że obowiązek uiszczenia opłaty rejestrowej i rocznej dotyczy określonych grup przedsiębiorców, a nie wszystkich podmiotów wytwarzających odpady.